2020 let’s go, Anlagetagebuch während Corona und mein erstes Mal investieren
Kurz gesagt: Das ist mein Tagebuch aus März und April 2020, das erste Mal, dass ich in Aktien investiert habe, mitten im Corona-Crash. Ich habe Firmen gekauft, von denen ich glaube, dass sie in 5 bis 10 Jahren mehr wert sind, wie Visa, Mastercard, Amazon, Pfizer und TSMC, dazu Gold und Bitcoin. Ich habe meine eigene Regel von einer Aktie pro Tag gebrochen, bin langsamer geworden und habe eine Checkliste aus Wachstum, Gewinn, Schulden und Bewertung gebaut.
Maschinelle Übersetzung aus English. Das Original ist die Referenz: Das Original lesen.
Auch verfügbar auf English.
2020 let’s go, Investitionstagebuch während Corona und mein erstes Mal Investieren
Intro, Montag, 30. März 2020, Tag 12
Dieses Dokument ist aus einem kurzen Chat mit meinem guten Freund Frederik Eichelbaum entstanden, der vorgeschlagen hat, ich sollte meine Gedanken rund ums Investieren aufschreiben, damit ich sie mit meinem Netzwerk teilen kann.
Kurz gesagt, er meinte, ich soll „laut denken“ und meine Gedanken in ein Dokument schreiben. Ich fand das eine schöne Idee und du liest gerade genau dieses Dokument.
Dienstag, 31. März 2020, Tag 13
Heute schreibe ich zum ersten Mal über meine Arbeit an einem privaten Aktienportfolio. Ich bin kein Trader, mein Fokus liegt auf Unternehmen, an die ich glaube und von denen ich denke, dass ihr Aktienwert in den nächsten 5 bis 10 Jahren steigen wird. Kurz gesagt: In 10 Jahren sind sie mehr wert als an dem Tag, an dem ich sie kaufe.
Heute habe ich in Visa, Mastercard und Gold investiert. Am Wochenende habe ich beschlossen, Berkshire Hathaway (ein Fonds), Lenovo und Getinge zu kaufen.
Die Gründe für meine Auswahl sind einfach. Zuerst schaue ich mir den Chart der letzten 3, 5 und 10 Jahre an. Wenn der Chart konstant nach oben geht, mit ein paar Dellen, glaube ich, dass dieses Unternehmen auch den aktuellen Corona-Crash übersteht und in den nächsten Wochen wieder auf seinen ursprünglichen Kurs zurückkommt. Da alle Aktien im letzten Monat mehr als 10–15 % verloren haben, ist die minimale Rendite, die ich mir erhoffe, diese 10–15 % in den nächsten Jahren wieder reinzuholen. Ich checke auch die Performance der Aktie über die letzten 3 und 5 Jahre (was im Grunde dasselbe ist wie den Chart anzuschauen, nur mit Prozentzahlen). Ich habe mir eine kleine Tabelle gebaut, die mir hilft, diese Zahlen schnell zu sehen, und sie sieht so aus:
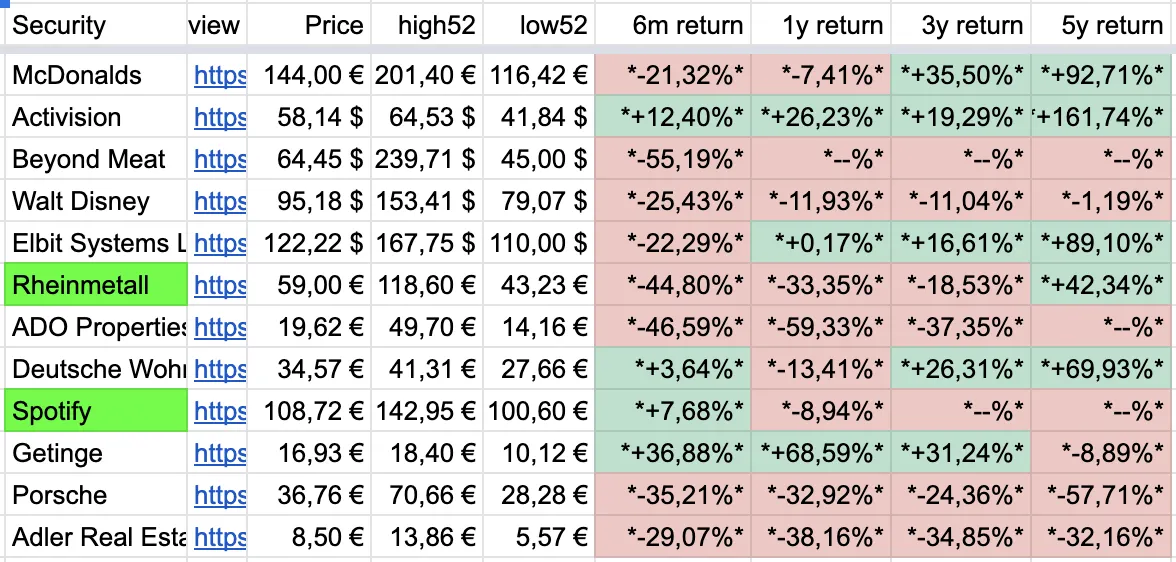
Wenn ich die Tabelle anschaue, habe ich zwei Möglichkeiten, sie zu interpretieren. Wenn ein Unternehmen tiefrot ist, kann das eine Chance sein, dass es sich von seinem Tief erholt und Potenzial nach oben hat. Interessanter sind aber die 3-Jahres-Rendite und die 5-Jahres-Rendite. Ich plane, meine Aktien mindestens 3 Jahre zu halten, also sieht jede Aktie, die in der 3-Jahres- und 5-Jahres-Rendite gut performt hat, interessant für mich aus. Manche Aktien sind zu jung, da muss ich auf mein Gefühl vertrauen, dass sie in den nächsten 5 Jahren ein großer Player werden könnten. Diese Unternehmen sind riskanter, haben aber auch mehr Upside.
Warum habe ich in Visa und Mastercard investiert? Ich glaube, digitale Zahlungen werden in den nächsten zehn Jahren unaufhaltsam wachsen, oder für immer. Bald zahlt jeder mit dem Smartphone oder kontaktlos mit der Kreditkarte. Mastercard und Visa sind überall zu finden und überall eingebunden, die haben definitiv eine glänzende Zukunft und eine starke Marktposition, weil neue Player nicht einfach so in den Markt einsteigen können. Es ist auch ein Hedge gegen Bitcoin und Kryptowährungen. Wenn man sich ihren Chart anschaut, haben sie eine „Corona-Delle“ wie jede Aktie, und ihre bisherige Performance und ihre Renditen sind großartig. Beide waren für mich eine sehr einfache Kaufentscheidung und ich werde vielleicht auch PayPal und American Express zu meinem Portfolio hinzufügen. Leider ist UnionPay (China Cards) nicht börsennotiert, sonst würde ich die auch kaufen.
Warum habe ich Gold gekauft? Ich hoffe, dass Gold ein eher stabiler Vermögenswert mit niedriger Wachstumsrate ist. Mein Plan ist, nicht grundlos Euro auf meinem Bankkonto liegen zu lassen. Alles sollte in Assets investiert sein, die eine realistische Chance haben, an Wert zu gewinnen. Der Euro verliert mit der Zeit einfach an Wert. Gold ist der bekannteste Vermögenswert, der seit Jahrzehnten stabil ist und konstant an Wert gewinnt. Ich plane, mindestens 10 % meiner Euro-Cash-Bestände in Gold zu investieren, statt Euro auf dem Bankkonto zu halten. Ich weiß, dass Gold auch crashen kann, wie damals 30 % während der Finanzkrise 2008, aber langfristig wird Gold den Euro oder jede andere Währung immer outperformen, außer Bitcoin.
Der einzige Grund, warum ich Berkshire Hathaway gekauft habe, ist, dass ich Warren Buffet wirklich mag und seine Strategie des Value Investings. Unternehmen suchen, die echten Wert schaffen, die unterbewertet sind und die wachsen und in vielen Jahren noch da sein werden. Der Typ wird dieses Jahr 90 und ich habe viele Interviews gelesen und Videos gesehen und vertraue darauf, dass er seinen Fonds gut managen wird. Die Performance und der Chart seines Fonds sehen auch gut aus und er ist gerade 30 % gecrasht wie alle anderen Fonds und Aktien, aber dieser Typ wird ein Comeback haben, darauf vertraue ich einfach. Ich überlege vielleicht, die Anteile wieder zu verkaufen, wenn er eines Tages stirbt, aber ich hoffe, das wird nicht so bald sein!
Der Grund, warum ich eine Lenovo-Aktie gekauft habe. Ich habe mir Lenovo angeschaut und ihr Chart sieht nicht sehr gut aus. Manche Websites sagen, dass Lenovo mit dem aktuellen Kurs stark unterbewertet ist, und ich glaube, sie haben recht. Ich besitze einen Thinkpad-Laptop und ein Motorola-Handy und beide sind großartig. Das Marketing ist auch großartig und das Unternehmen wächst konstant bei Umsatz und Gewinn. Für mich ergibt es keinen Sinn, warum ihr Aktienkurs die ganze Zeit fällt. Ich hätte hier mehr recherchieren sollen, aber aktuell vertraue ich darauf, dass sie in den nächsten Jahren wachsen werden, weil sich immer mehr Menschen ihre Produkte leisten können. Hoffen wir, dass ich recht habe!
Getinge war eine Wahl, weil ich ins Gesundheitswesen investieren wollte. Es ist ein schwedisches Unternehmen (was ich mag) und ihr Wachstum sieht finanziell sehr gesund und gut aus. Sie hatten ein schlechtes Jahr, gefolgt von einem sehr guten 2019. Zahlen, die ich mir gerne anschaue, sind Schulden vs. Eigenkapital (bei Getinge 53 % Schulden, 47 % Eigenkapital, was ein sehr guter Wert ist). Sie machen jedes Jahr Milliarden Umsatz und wachsen konstant. Am wichtigsten für meine Entscheidung war aber ein Gespräch mit meinem Bruder, der seit über 10 Jahren bei Getinge arbeitet und mir gesagt hat, dass er glücklich ist und dass das Unternehmen wegen Corona die Produktion hochfährt. Das Unternehmen stellt medizinische Geräte her. Ich investiere gerne in Unternehmen, bei denen ich jemanden kenne, den ich mag und dem ich vertraue und den ich von Zeit zu Zeit fragen kann, was er oder sie über das Unternehmen denkt.
Mittwoch, 1. April 2020, Tag 14
Ich habe heute nicht viel recherchiert und gearbeitet. Ich habe 0,1 Bitcoin gekauft (ich kaufe jetzt seit 7 Tagen jeden Tag 0,1 Bitcoin und mache noch etwa 7 Tage weiter, weil ich glaube, dass dieses Jahr riesig für Bitcoin werden könnte, wegen des Bitcoin Halvings und wegen dieses Artikels, den ich von Coinbase gelesen habe). Da ich mir versprochen habe, jeden Tag eine Aktie zu kaufen, habe ich mich für etwas entschieden, das schon eine Weile auf meiner Wunschliste steht, nämlich Amazon. Amazon ist einfach verrückt, nicht nur im E-Commerce, sondern auch mit Servern und Software, die sie verkaufen und bereitstellen. Sie wachsen und wachsen und ich glaube, sie werden im nächsten Jahrzehnt weiter wachsen. Da ich das Gefühl hatte, hauptsächlich in US-Unternehmen zu investieren, habe ich auch Anteile im gleichen Wert von Alibaba gekauft, das in eine ähnliche Richtung zu gehen scheint wie Amazon, nur für den chinesischen Markt.
Donnerstag, 2. April 2020, Tag 15
Heute bin ich ein paar Stunden rumgelaufen und hab über den aktuellen Aktienmarkt nachgedacht. Der Grund ist ein Artikel, den ich gelesen habe, direkt nach dem Aufwachen. Die Kernbotschaft war, dass die junge Anlegergeneration vielleicht zu optimistisch ist, was die nächsten Monate (oder Jahre) oder eine mögliche Rezession am Aktienmarkt angeht. Der Autor hat ziemlich eindrücklich beschrieben, wie sich die Crashes von 2002, 2008 und 1929 angefühlt haben müssen, als Portfolios mehrfach hintereinander 30% an Wert verloren haben. Wer zu Beginn des Crashs von 1929 15000 USD investiert hätte, wäre am Ende mit weniger als der Hälfte seines ursprünglichen Investments dagestanden. Zum Vergleich hat er ein Beispiel mit Anlegern gebracht, die über mehrere Jahre jeden Monat 100 USD weiter investiert haben und am Ende ein Plus von über 50% im Portfolio hatten. Für mich ist nicht klar, wie hart dieser Crash die Weltwirtschaft treffen wird. Die nächsten Monate werden zeigen, ob sich der Markt stabilisiert oder noch lange weiter runter oder seitwärts geht. Trotzdem habe ich keine Angst vor diesem Szenario, ich denke eher darüber nach, wie ich mehr Profit machen kann, indem ich die Tiefs jeder Aktie treffe, die ich kaufen will. Als ich mir Mastercard angeschaut habe (die heute 10% unter meinem Einstiegspreis von gestern lag), hatte ich sogar den Impuls, emotional nachzukaufen, um insgesamt einen „besseren Preis“ und Profit für die Zukunft zu bekommen. Andererseits glaube ich, dass der Autor recht hat und Geduld ein guter Weg sein könnte, das Risiko abzusichern, den Boden nicht zu treffen. Deshalb hatte ich mir ursprünglich vorgenommen, nur eine Aktie pro Tag zu kaufen (meine Gier hat mich schon ein paar Mal dazu gebracht, diese Regel zu brechen, seit ich angefangen habe). In den letzten 15 Tagen habe ich 22 Aktien gekauft. Um mein selbst gegebenes Versprechen zu halten, werde ich jetzt langsamer machen und ein paar Tage warten, bevor ich weiter kaufe.
Heute habe ich auch Pfizer gekauft. Ich wollte in Gesundheit und Pharma investieren und einige der bekanntesten Marken und Medikamente gehören Pfizer. Ihre Bilanz der letzten 5 Jahre ist nicht besonders gut, aber Analysten bei SimplyWallst sagen, dass die Aktie stark unterbewertet ist. Das Unternehmen ist so günstig wie vor 5 Jahren und ich glaube einfach nicht, dass es noch viel weiter runter geht als heute. Ein Plus ist auch die hohe Dividendenrendite von 4,79%, was im Grunde heißt, dass sie im Verhältnis zu ihren Gewinnen ziemlich gut Dividenden ausschütten. Im schlimmsten Fall, glaube ich, wird diese Aktie in den nächsten Jahren einfach seitwärts laufen, nicht viel verlieren, nicht viel verdienen, aber die Chance, dass sie durch die hohe Nachfrage im Gesundheitswesen wachsen, ergibt für mich einfach „Sinn“. Weil ich mich für Pfizer entschieden habe, denke ich auch über Bayer nach. Der Monsanto-Deal ist smart, ich habe einiges über Monsanto gelesen und lange darüber nachgedacht, was für eine böse und clevere Firma das ist. Ich mag auch, dass Bayer deutsch ist und ich traue ihnen zu, ihren Scheiß in Zukunft zu regeln. Ihr 5-Jahres-Chart sieht furchtbar aus, aber ihr 10-Jahres-Chart verspricht viel Luft nach oben. Wo ich auch hinschaue, die Experten scheinen sich einig zu sein und sehen die Aktie als unterbewertet. Wenn sie in den USA einen Deal mit Monsanto hinbekommen, werden sie viel mehr Fokus auf zukünftiges Geschäft haben und viel bessere Nachrichten um sich herum, was die Aktie durch Einzelkäufer pushen wird, glaube ich (ich glaube, ich kann aufhören, „ich glaube“ zu schreiben, aber am Ende des Tages ist alles, was ich hier schreibe, „ich glaube“, also werde ich mich damit wiederholen).
Ich habe auch etwas Zeit damit verbracht, nach guten Investmentideen zu brainstormen. Das mache ich jeden Tag, einfach im Web surfen und über Marken und Märkte mit Potenzial nachdenken. Der Lebensmittelmarkt ist mega interessant. Ich habe versucht, Firmen zu finden, die sich auf Nüsse wie Mandeln und Ähnliches spezialisiert haben, aber ich konnte keine einzige finden, nur indem ich ein paar Keywords bei Google eingegeben habe. Mein Gedankenexperiment hat mich zu den großen Playern gebracht, wie Danone, Unilever, Nestle und andere große Lebensmittel- und Snackproduzenten der Welt. Einige davon habe ich auf meine Watchlist gesetzt. Insgesamt ist meine Watchlist noch etwas chaotisch. Sobald ich eine Idee habe, suche ich einfach die Aktie und speichere sie. Ich verfolge nicht jede Aktie weiter, sondern lasse sie einfach da. Wenn mir eine Aktie mehrfach hintereinander in den Kopf kommt, schaue ich sie mir genauer an und fange an, mir ihre Zahlen und News anzusehen (über Google und verschiedene Aktien-Portfolio-Apps wie Investfolio). Ich habe auch wieder über Securitas nachgedacht, ein schwedisches Unternehmen, das weltweit Sicherheitspersonal stellt und seit 1934 existiert und genauso stark unterbewertet zu sein scheint wie Pfizer (der Preis ist auch so niedrig wie vor 5 Jahren, obwohl die Aktie in den letzten 5 Jahren größtenteils seitwärts lief). Während ich über Securitas nachgedacht habe, habe ich wieder angefangen, über Live Nation Entertainment nachzudenken, eine Firma, die Konzerte und Events organisiert. Der einzige Grund, warum ich diese Firma auf meiner Liste habe, ist, dass ein Freund sie als Tipp auf Facebook gepostet hat. Der Grund, warum ich diese Aktie interessant finde, ist, dass der einzige Grund für den Absturz Corona ist und wenn sie nicht pleite gehen, werden sie zurückkommen und in Zukunft weiter Events organisieren, wodurch ihre Aktie wieder zur alten Stärke finden sollte.
Während ich diesen Text schreibe, hat mein Freund Niko Airbus reingeworfen, eine Aktie, die seit Beginn des Crashs immer weiter abstürzt. Sie ist im Grunde teilweise staatlich (USA) und wichtig für Verteidigung und natürlich Luftfahrt. Es ist extrem unwahrscheinlich, dass die Regierung Airbus nicht auffängt, wenn sie fallen, zu systemrelevant, und der Chart der letzten 10 Jahre sieht einfach wunderschön aus. Airbus ist eine großartige Wette darauf, dass sie zu alter Stärke zurückkehren. Wenn man sich nur die 1-Jahres-Rendite anschaut, ist sie über 50% runter und diese 50% sind dasselbe Potenzial nach oben, das sie in den nächsten Jahren haben könnte. Beim Schreiben dieser Zeilen will ich am liebsten mein Handy schnappen und eine Order aufgeben, aber ich sage mir, dass ich noch 5 Tage warten soll, bevor ich diesen Pick mache, und in diesen Tagen an meinen Spreadsheets und meinem aktuellen Portfolio arbeite.
Randnotiz: Genauso wie ich mich gefühlt habe, als ich 2013 in den frühen Tagen Bitcoin gekauft habe, fühle ich mich heute beim Aktienkauf und mir ist eine Sache aufgefallen: In dem Moment, in dem du finanziell in etwas investiert bist, steigt dein Interesse. Du fängst an, mehr News zu lesen, du fängst an, aufzupassen, du sammelst Wissen. Schritt für Schritt lernst du mehr über die Unternehmen, in die du investiert hast, du lernst über ihren Markt und DEN Markt. Wenn du draußen rumläufst, fängt dein Gehirn an zu denken und in dem Moment, in dem du jemanden mit ähnlichen Interessen triffst, fängst du an zu reden. Du bleibst automatisch dran, und dranzubleiben macht dich selbstbewusster und wissender. Selbst wenn du verlierst, gewinnst du eine enorme Menge Wissen, die du für zukünftige Investments und Projekte behältst. Du bist interessierter. Du lernst mehr.
Last but not least denke ich darüber nach, privat einen kleinen Betrag über Crowdfunding-Seed-Investments in Unternehmen zu investieren. Drei Firmen haben mein Interesse geweckt, die erste ist Xolo OU, ein Buchhaltungs- und Virtual-Office-Service in Estland. Ich nutze den Service selbst und liebe ihn. Als ich die Option gesehen habe, Darlehensscheine über funderbeam.com zu kaufen, habe ich 2000 Euro investiert. Funderbeam bietet auch eine integrierte Plattform, um die Anteile, die du hast, zum Verkauf anzubieten, auch wenn die Liquidität begrenzt ist. Das fand ich richtig geil und habe sofort überlegt, auch in Funderbeam OU (die Plattform) zu investieren.
Während meiner weiteren Recherche bin ich auf eine Live-Kamera-Firma namens Mevo gestoßen, die ebenfalls Geld über wefunder.com einsammelt, negativ ist, dass diese Plattform nicht anbietet, gekaufte Anteile wieder zum Verkauf anzubieten. Das heißt, dein Investment ist eine große 10-Jahres-Wette, die höchstwahrscheinlich in einem Totalverlust deines Investments endet, wenn sie nicht an die Börse gehen oder die Firma verkaufen. Auf meine Frage hin habe ich fairerweise folgende Antwort von ihrem CEO bekommen
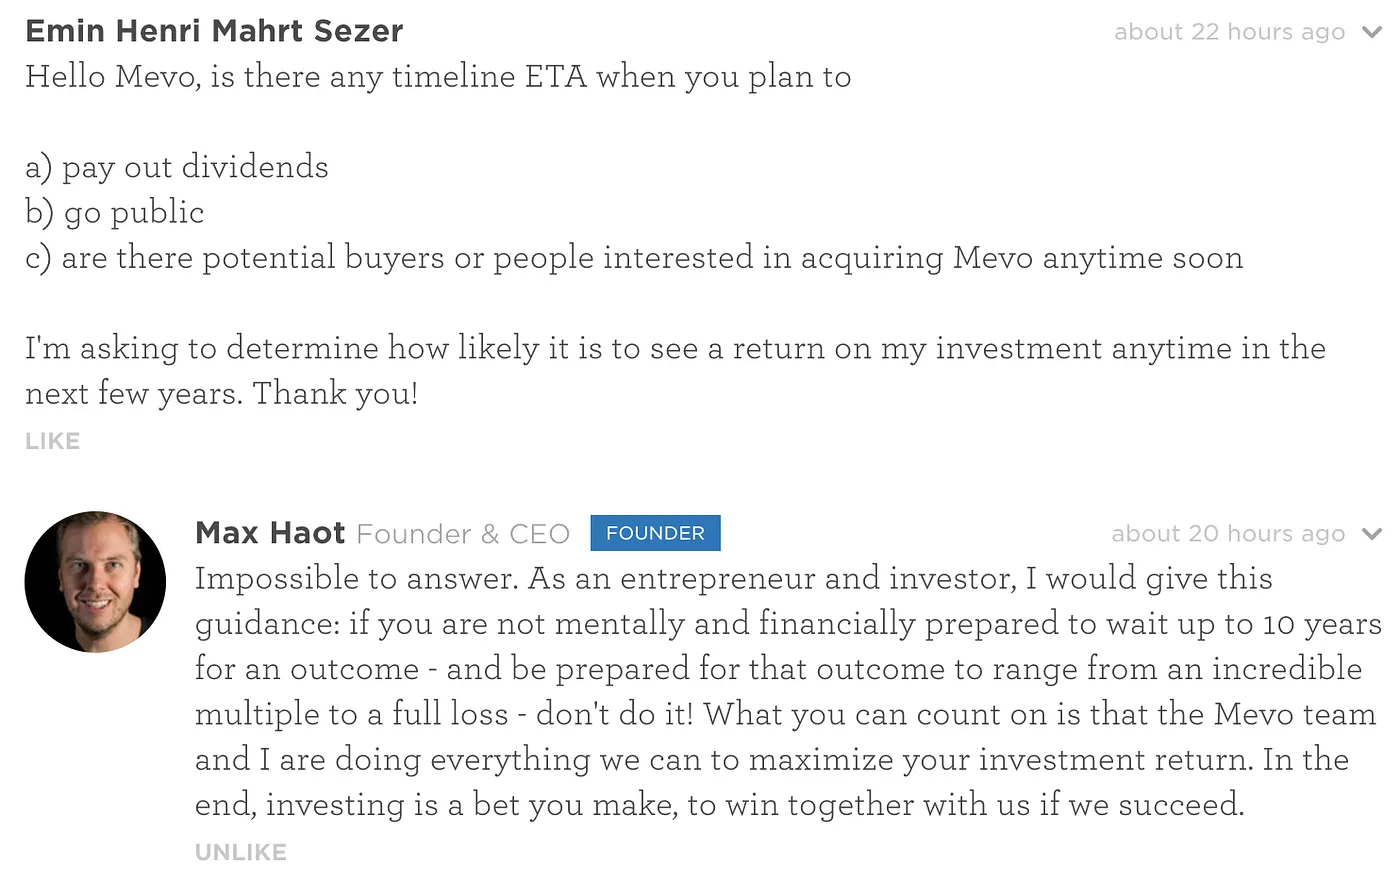
Nach dieser Antwort könnte ich 1000 USD investieren, um ihr Vorhaben zu unterstützen, und hoffen, dass sie irgendwann in den nächsten 10 Jahren an die Börse gehen. Was mir nicht gefallen hat, ist, dass Max Haot, der CEO und Gründer, nur in Teilzeit für Mevo arbeitet und den Großteil seiner Zeit in ein neues Vorhaben steckt (Mini-Raketen, um kleine Satelliten ins All zu schicken). Ich habe vor ein paar Jahren eine frühe Version von Mevo gekauft, nie wirklich benutzt, aber als ich es dann tat, mochte ich ihr Produkt im Großen und Ganzen. Insgesamt sehen ihre Schulden und Verkaufszahlen nicht besonders gut aus, aber wenn Live-Streaming zum Ding wird, könnte diese Firma abheben, vor allem weil ihnen auch die Plattform und Domain livestreaming.com gehört, die ebenfalls von Max Haot gegründet wurde und die ebenfalls Mevo-Kameras bewirbt. Außerdem ranken Mevo und Livestream.com beide extrem hoch, wenn man nach „Livestream camera“ googelt. Ihre Verkaufsziele scheinen realistisch zu sein, aber wenn sie scheitern, wird die ganze Firma höchstwahrscheinlich scheitern und untergehen.
Mein zweiter Platz ist Koawach, eine Firma, die Trinkschokolade mit Guarana herstellt und ihre Produkte (hauptsächlich) auf dem deutschen Markt verkauft. Sie haben schon viel Geld eingesammelt und ihre Bewertung ist ziemlich hoch. Die Plattform, die sie nutzen, ist econeers.de und das Investitionsmodell unterscheidet sich von Wefunder und Funderbeam. Sie bieten eine jährliche Rendite von 7 % auf die Investition. Wenn ich mir ihre Zahlen anschaue, habe ich das Gefühl, dass ihre Finanzen auch nicht besonders gut sind, trotzdem glaube ich, dass alternative Lebensmittelprodukte wie ihre eine gute Chance haben, erfolgreich zu sein und zu wachsen. Durch einen Deal mit einigen Fernsehsendern ist ihr Marketing groß, die Marke ist bekannt, und soweit ich weiß, kann man sie in vielen verschiedenen bekannten Supermärkten kaufen. Genau wie Mevo wäre Koawach eine 10-Jahres-Wette, die höchstwahrscheinlich in einem Verlust enden wird. Wegen des deutschen Namens (wach / awake) denke ich auch, dass sie außerhalb der deutschsprachigen Regionen nicht groß wachsen werden, also ist ihr Wachstum begrenzt. Wenn ich investiere, werde ich nicht mehr als eine 1000-USD-Wette platzieren.
Am späten Nachmittag kam mir Adobe wieder in den Sinn. Adobe ist eine Marke, die ich aus der Vergangenheit kenne, sie produzieren branchenführende Software wie Adobe Photoshop oder InDesign, die von Millionen von Designern überall auf der Welt benutzt wird. Vor 5 bis 10 Jahren haben sie es geschafft, ihre Angebote auf ein Cloud- und abonnementbasiertes Modell umzustellen, und während meiner Jahre als Profi habe ich ihre positive Entwicklung bemerkt. Heute benutzen Hunderttausende von Firmen ihre Software. Es gibt tonnenweise kostenloses Lernmaterial online und Schulen und Universitäten unterrichten ihre Programme. Adobe hat einen so robusten Stand, dass es sehr unwahrscheinlich ist, dass sie innerhalb der nächsten zehn Jahre verschwinden werden, oder jemals. Als ich über solche Software nachdachte, habe ich einen Freund von mir befragt, einen professionellen Kreativen, und er schlug auch Marken wie Autodesk oder Avid vor. Er nannte auch mehrere Firmen, die nicht gelistet sind, aber in dasselbe Schema passen, wie Maxon, Ableton, Blackmagic Design, Image-Line, Universal Audio, The Foundry, Brainworx, Rubber Monkey und andere. Ich erinnere mich auch daran, ein YouTube-Video mit einigen Aktienexperten gesehen zu haben, die ebenfalls erwähnten, dass Softwareprogramme, die als Industriestandard verwendet werden, für sie sehr interessant sind. Ich denke, ich werde in den nächsten Wochen in mehrere Firmen investieren, angefangen mit Adobe und Autodesk.
Freitag, 3. April 2020, Tag 16
Ich habe heute Morgen ziemlich viel Zeit im Bett verbracht und bin durch alle möglichen Firmen gescrollt, die mir zuerst eingefallen sind. Ich habe angefangen, sie in meine Yahoo Finance Watchlist zu packen, manche davon auf meine „Kaufliste“. Heute kaufe ich nicht, der erste Kauf wird wieder am Montag oder Dienstag nächste Woche sein. Insgesamt will ich mich viel besser informieren, mit zusätzlichen Kennzahlen. Leider gibt mir keine der Apps, die ich nutze (SimplyWallst, ARD Boerse, Yahoo Finance, Google Finance), alle Infos, die ich brauche, auf einer Seite. Auch wenn ich mich vielleicht wiederhole: Mich interessieren mindestens 5 Jahre vergangene Performance, Umsatz, Wachstum, Gewinn, Schulden, Dividenden. Ziemlich simple Sachen, aber keine der Apps zeigt das klar und einfach auf einer Seite, deshalb muss ich ständig hin- und herspringen und auch meine eigene Tabelle aufsetzen. Der Nachteil, wenn man seine eigene Tabelle aufsetzt: Es kostet Zeit. Man kann viele Daten automatisch ziehen, aber man muss auch fehlende Kleinigkeiten manuell nachtragen. Wenn du dich entscheidest, einen neuen Datenpunkt hinzuzufügen, musst du alle anderen Einträge auch updaten, was nervig und zeitraubend sein kann (Beispiel: Ich habe kürzlich die Fremdkapitalquote zu jeder Firma in meiner Liste hinzugefügt, sie zeigt, wie viele Schulden die Firma in Prozent zum Eigenkapital hat). Fremdkapital/debt ratio steht ganz rechts:
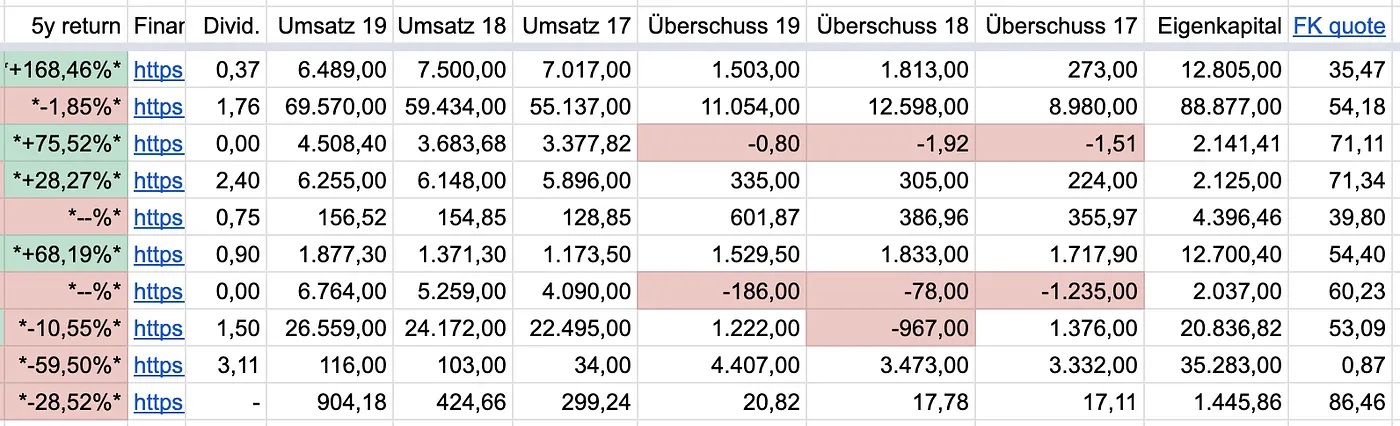
In einem Chat mit meinem Freund Vinzent hat er mich gefragt, wie viele Aktien ich von jeder Firma kaufen werde. Die Antwort ist ziemlich einfach: Im Moment investiere ich mehr oder weniger denselben Betrag in jede Aktie. Mein Ziel ist es, ungefähr 50 Aktien zu haben, jede davon im Schnitt 2% meines Portfolios. Mit der Zeit werde ich anfangen, Aktien zu tauschen, indem ich sie entweder gegen eine andere Aktie in meinem Portfolio tausche (was diese Aktie dann auf ~4% in meinem Portfolio hochsetzen würde) oder eine neue Aktie kaufe, die ich noch nicht im Portfolio habe. Am Anfang hatte ich geplant, mich auf Aktien mit hohen Dividenden zu konzentrieren, aber ich habe gemerkt, dass manche meiner Lieblingsfirmen ihr Geld lieber reinvestieren, statt ihre Gewinne als Dividenden an die Aktionäre auszuschütten. Ich finde das nicht schlecht. Firmen, die die Gewinne behalten und reinvestieren, wachsen meiner Meinung nach eher und bleiben langfristig gesund. Ich würde meine eigene Firma genauso führen, Gewinne lieber behalten und ins Geschäft reinvestieren, statt sie an Aktionäre auszuschütten. Wenn eine Firma Schulden machen muss, um zu wachsen, weil alle Gewinne als Dividenden ausgeschüttet wurden, dann ziehe ich es vor, keine Dividenden zu bekommen und eine schuldenfreie Firma zu haben. Schulden sind aber generell nichts Schlechtes. Wenn eine Firma viel Geld von außen bekommt, kann das auch ein Zeichen von Vertrauenswürdigkeit sein. Banken und andere Player in dem Bereich, die Geld verleihen, machen auch ihre Checks und verleihen das Geld nur, wenn sie glauben, dass sie es zurückbekommen, mit Zinsen.
Ich wurde auch gefragt, warum ich in Rheinmetall investiert habe, wo doch ein großer Teil ihres Geschäfts Rüstung ist. Ich habe eine Weile gebraucht, um diese Entscheidung zu treffen. Ich wollte in einen Infrastruktur-Großplayer mit Sitz in Deutschland investieren, weil mein Portfolio hauptsächlich Aktien aus den USA hält. Rheinmetall war eine der Firmen, die konstantes Wachstum gezeigt haben, ihren Sitz in Deutschland haben und eine hundertjährige Geschichte. Auf meiner Liste stehen auch Luftfahrt und Automobil, viele davon sind auch im hochprofitablen Rüstungsgeschäft dabei, und ich kann hier nicht einfach die Augen zumachen. Ich will Wissen aufbauen und mir bewusst sein, was diese Firmen machen, und vielleicht tausche ich diese Aktien zu einem späteren Zeitpunkt gegen nachhaltigere und bessere. Meine Recherche und mein gesunder Menschenverstand sagen mir, dass viele Firmen Dreck am Stecken haben. Es fängt bei Big Pharma an und geht weiter mit Luftfahrt, Automobil und Rohstoffen. Es ist fast unmöglich, aus dem Sumpf rauszubleiben, wenn man anfängt, sich hochprofitable Geschäfte in fast jeder Branche anzugucken.
Der folgende Text ist ein Test, es ist ein Auto-Transkript von mir, wie ich in mein Google-Handy spreche:
Ich probiere das jetzt zum ersten Mal, nicht schreiben, sondern den Google Recorder benutzen. Ich habe wieder ein paar Stunden damit verbracht, Aktien-News zu lesen. Es ist viel schwieriger zu sprechen als zu schreiben. Wenn ich schreibe, schreibe ich einfach drauflos. Wenn ich spreche, habe ich das Gefühl, dass ich nachdenken muss, bevor ich spreche, das macht alles ein bisschen langsamer.
Heute Morgen. Ich habe mir verschiedene Aktien angeguckt. Eine der Aktien auf meiner Watchlist ist Beyond Meat. Ich mag die Firma aus mehreren Gründen. Erster Grund: Sie hatten ihren IPO erst letztes Jahr. Sie hatten mehrere Quartale mit wachsendem Umsatz. Seit letztem Quartal machen sie sogar Gewinn. Der aktuelle Preis ist derselbe Preis wie am IPO-Tag. Ich glaube, dass viel mehr Menschen anfangen werden, weniger Fleisch zu essen. Diese Menschen werden nach Alternativen suchen. Beyond Meat hat einen sehr guten Namen. Und die Leute werden ihr Produkt probieren. Ich habe das Produkt probiert und ich finde es sehr gut.
Viele große Ketten haben schon angefangen oder planen, das Produkt von Beyond Meat zu verkaufen. Sogar McDonald's. Es gibt aber Konkurrenten, wie Impossible Foods, die noch nicht an der Börse sind, aber ebenfalls in den Markt drängen. Eine andere Sache, die mir aufgefallen ist: Fleischersatzprodukte in Supermärkten wachsen von allen möglichen unbekannten Marken (hauptsächlich auf Tofu-, Soja-Basis, viele E-Nummern).
Trotzdem, Distribution ist ein großes Plus. Es zeigt, dass ihre Distribution und ihr Vertrieb gut sind. Ich habe auch gelesen, dass sie versuchen, in den chinesischen Markt zu kommen, obwohl ich denke, dass wir dort bald lokale Konkurrenten sehen werden oder schon haben.
Ich gucke gerne auf Firmen, die eine glänzende Zukunft haben, aber stark unterbewertet sind.
Sie sind ein bisschen riskant, aber die Kombination aus unterbewertet und jung, aber schnell wachsend, kann eine große Upside in der Zukunft versprechen. Aber natürlich auch ein größeres Verlustrisiko.
Wenn ich auf Beyond Meat gucke, versuche ich auch immer noch, die richtigen Tools für meine Analyse zu finden. Ich fange an, es wirklich zu mögen, mir ihre Finanzen anzugucken. Wenn sie Umsatzwachstum über die letzten Jahre haben und wachsenden Gewinn oder weniger Schulden, gucke ich weiter, wenn nicht, höre ich auf. Mich interessiert, ob die Firma Schulden hat, und langsam entwickle ich Kennzahlen, die für mich wichtig sind. Ich bin mir noch nicht sicher, ob ich zu sehr beeinflusst bin von den wenigen Artikeln, die ich gelesen habe, und den wenigen Personen, mit denen ich in den letzten drei Wochen gesprochen habe.
Ich bin mir auch ziemlich sicher, dass ich, wenn ich auf meine ersten Käufe in meinem Portfolio zurückblicke, in Zukunft vielleicht anders entscheiden würde. Der Grund, warum ich trotzdem kaufe, ist: Wenn ich die Aktien in den letzten zwei Wochen nicht gekauft hätte, würde ich nicht so viel Zeit damit verbringen, mich weiterzubilden. Diese Theorie hatte ich schon vorher und ich bleibe dabei.
Für heute und die nächsten drei Tage möchte ich eine perfekte Watchlist erstellen. Oder nennen wir es eine Kaufliste. Eine Liste mit allen Aktien. Ich werde versuchen, jede einzelne Aktie zu analysieren, und ich werde versuchen, diese Liste auf etwa 25 Aktien zu begrenzen. Wann immer ich eine Aktie finde, die besser ist als eine Aktie auf dieser Kaufliste, werde ich eine Aktie von der Kaufliste entfernen und die andere, bessere Aktie auf die Liste setzen. Auf diese Weise hoffe ich, einen natürlichen Filter der besten Firmen zu haben, in die man investieren kann. Im Moment treffe ich Entscheidungen schnell. Zu schnell, wenn ich auf die letzten zwei Wochen gucke. Ich habe mir versprochen, nur eine Aktie pro Tag zu kaufen, aber ich bin schon weit drüber.
Aktien kaufen kann schnell zur Sucht werden. Das sehe ich schon. Es ist interessant, Zahlen rauf und runter gehen zu sehen, und wann immer sie hochgehen, fühlt es sich gut an, weil man die richtige Entscheidung getroffen hat.
Obwohl ich mit diesen Aktien und Zahlen zu tun habe, bin ich da nicht so emotional. Ich kann mir gut vorstellen, dass die Aktien, die ich gekauft habe, und der ganze Markt ab heute um mehr als 30, 40 oder sogar 50 % abstürzen. Trotzdem. Ich folge dem Prinzip, dass jede Aktie in den nächsten fünf bis zehn Jahren wieder hochgehen wird. Vielleicht nicht auf ihr Allzeithoch, aber im schlimmsten Fall auf den Kurs, den sie vor dem Corona-Crash hatte. Das ist mein Wunschdenken!
Eine Sache, über die ich ständig nachdenke, ist das Heimatland des Unternehmens. Also wo das Unternehmen seinen Sitz hat. Wenn ich auf mein Portfolio schaue, sitzen die meisten Unternehmen in den USA. Das will ich unbedingt ändern, auch zur Diversifizierung, und ich will mich stärker auf ein paar chinesische, vielleicht auch koreanische und japanische Marken und Aktien konzentrieren. Ich kaufe auch gern Aktien aus Deutschland, weil ich das Gefühl habe, dass ich die Menschen, die Kultur und den Markt kenne.
In China ist das ganz anders. Es ist sehr schwer, ein Gefühl für ein Unternehmen oder eine Marke zu bekommen, über die man nichts weiß. Ich kann mir nur die Branche anschauen. Es gibt historische Daten, die die vergangene Performance zeigen, Finanzzahlen usw. Darauf basierend muss ich eine Entscheidung treffen. Ich finde, das ist ein gutes Training, weil man nicht vom Marketing einer Marke geblendet wird. Wenn ich Starbucks kaufe, glaube ich, dass Starbucks erfolgreich sein wird, weil ich die Marke aus der Vergangenheit sehr gut kenne. Das kann mich schnell zu einer falschen Entscheidung führen, weil ich mir ihre Zahlen und Geschichte vielleicht nicht so genau anschaue wie bei einem Unternehmen, das ich gerade entdeckt habe und das ich vorher nicht kannte.
Eine andere Sache, die ich in Zukunft unbedingt machen will: Ich will zu jedem Unternehmen, in das ich investiere, die Konkurrenten aufschreiben. Das ist sehr wichtig, weil Konkurrenten einem Unternehmen, das man gekauft hat, Gewinn und Umsatz wegnehmen können. Ich will auch üben, ein paar Pro und Contra aufzuschreiben. Nicht nur gute Gründe, damit ich mich besser fühle, warum ich dieses Unternehmen kaufe, sondern auch eine Reihe von Gründen, warum ich es nicht kaufen sollte.
Das dauert ziemlich lange, und ein Tag kann ruckzuck vorbei sein, aber ich finde es wichtig. Wenn du 1000 oder 2000 Euro für ein Unternehmen ausgibst, solltest du auch mindestens ein paar Stunden deiner Zeit investieren, um es dir anzuschauen, bevor du es kaufst.
Mittwoch, 9. April 2020, Tag 22
Wie versprochen habe ich meine Arbeit langsamer angehen lassen, und das habe ich getan und tue es immer noch. Gestern Abend habe ich beschlossen, mein Portfolio um eine Aktie zu ergänzen: TSMC oder Taiwanese Semiconductor. Ein Unternehmen, das ich vor Jahren als einen der Haupthersteller von ASIC-Computerchips für Bitcoin-Mining-Hardware entdeckt habe, aber auch als den Nummer-eins-Hersteller für Apples iPhone- und iPad-CPUs. Es war leicht für mich zu entscheiden, dass ich dieses Unternehmen und sein Geschäft mag, aber wichtiger war, dass ich angefangen habe, mir die Finanzen und das vergangene Wachstum genauer anzuschauen, und zwar so:
- Die vergangene Entwicklung ist wichtig für mich, deshalb schaue ich mir den Chart auch über 5 Jahre und über die maximale Zeitspanne an. Wenn der Chart gesund aussieht (keine verrückte Volatilität und ein stetiges Wachstum über die letzten Jahre), fühle ich mich schon sehr wohl.
- Ich will über die Jahre ein wachsendes Umsatz- und wenn möglich auch Gewinnwachstum sehen.
- Ich bin auch nicht glücklich mit Unternehmen, die nur eine Gewinnmarge von 1 bis 4 % haben, das wirkt auf mich wie ein instabiles Geschäft. Alles nahe oder über 20 % sieht gesund (und klug) aus, und so ein Unternehmen behalte ich im Blick. Das bedeutet auch, dass ein Unternehmen profitabel sein muss. Wenn das Unternehmen nicht profitabel ist, braucht es eine sehr besondere und starke Zukunftsperspektive, damit ich investiere (besonders junge Unternehmen mit verrückten Wachstumsraten sind am Anfang oft nicht profitabel, ich weiß, aber das Risiko, in sie zu investieren, ist meiner Meinung nach auch sehr hoch).
- Auch wenn ich mich wiederhole: Verschuldung ist wichtig. Ich will nicht in ein Unternehmen mit verrückten Schulden investieren. Ich verstehe, dass es manchmal sinnvoll ist, einen Kredit aufzunehmen, um dein Geschäft voranzubringen, aber wenn die Schulden einfach in der Luft hängen, läuft etwas nicht so, wie es laufen sollte.
- Dividenden, da bin ich mir immer noch nicht sicher. Was ich an Dividenden mag, ist, dass ich das Geld in neue Aktien reinvestieren kann, ohne bestehende verkaufen zu müssen. Das ist wirklich schön und die einzige Möglichkeit, ein Portfolio neben den Kursgewinnen der Aktie selbst wachsen zu lassen. Unternehmen, die sich entscheiden, keine Dividenden auszuzahlen, sind aber nicht dumm, sie nutzen das Geld, um in sich selbst zu investieren, was ich unterstütze und nicht verurteile.
- Ich bin überhaupt nicht an kurzfristigen Renditen interessiert (nicht mal an 1-Jahres-Renditen).
- Die Bewertung des Unternehmens ist mir wichtig, und es gibt Websites, die anhand einer Formel anzeigen, ob ein Unternehmen über- oder unterbewertet ist. Ich kaufe gern stark unterbewertete Unternehmen, auch wenn ich immer noch Probleme habe, die Formel zu verstehen, mit der sie so etwas bestimmen. Eine einfache Sache, die man verstehen kann, ist, dass die meisten Formeln auf dem aktuellen oder zukünftigen Cashflow des Unternehmens basieren. Wenn ein Unternehmen unterbewertet ist, liegt das daran, dass erwartet wird, dass das Unternehmen in Zukunft einen besseren Cashflow generieren wird und der Aktienkurs steigen wird.
- Das Kurs-Gewinn-Verhältnis ist eine Zahl, die den Aktienkurs ins Verhältnis zum Gewinn pro Aktie setzt. Niedrigere Werte sind besser.
- Das Kurs-Gewinn-Wachstums-Verhältnis ist eine Zahl, die den Aktienkurs ins Verhältnis zum prognostizierten Gewinnwachstum des Unternehmens setzt. Je niedriger die Zahl, desto besser :)
- Das Kurs-Buchwert-Verhältnis ist ein schöner Indikator. Es berechnet den aktuellen Wert des Unternehmens anhand aller Aktien (auch der ausstehenden) und vergleicht ihn mit dem Buchwert des Unternehmens (was sie in ihren Büchern haben, alle Vermögenswerte minus Verbindlichkeiten). Ein niedriger Wert könnte zeigen, dass das Unternehmen unterbewertet ist, ein hohes KBV bedeutet, dass das Unternehmen an der Börse mehr wert sein könnte als in seinen Büchern.
- Zukünftiges Wachstum (ich weiß, ich wiederhole mich) bei Umsatz und Gewinn ist wichtig! Und die Gewinnmarge ist auch sehr wichtig!
- Die Eigenkapitalrendite zeigt, ob das Unternehmen das Geld, das es aus den Aktienverkäufen bekommen hat, gut eingesetzt hat und ob es in der Lage ist (oder sein wird), mit diesem Geld höhere Gewinne zu erzielen.
- Finanzielle Gesundheit: Das Verhältnis von Fremdkapital zu Eigenkapital sollte 60 % nicht überschreiten, gute Unternehmen haben meiner Meinung nach einfach sehr wenig oder keine Schulden, außer sie machen oder wollen kluge Investitionen machen (es ist sehr schwer, hier gute Informationen zu bekommen, wie bei Bayer, die Monsanto gekauft haben).
Das meiste davon sah bei TSMC in meinen Augen gut aus, also habe ich es gekauft.